Večer, kdy se obyčejná bankovka změnila v problém
Večer 8. listopadu 2016 vystoupil indický premiér Naréndra Módí v televizním projevu s oznámením, které zasáhlo každodenní život stovek milionů lidí. Dosavadní bankovky v nominální hodnotě 500 a 1 000 rupií měly přestat platit pro běžné transakce.
Představovaly přibližně 86 procent hodnoty bankovek v oběhu. Země, jejíž značná část obchodování stále fungovala v hotovosti, se tak během několika hodin ocitla před mimořádným problémem.
Bankovky se nestaly bezcenným papírem bez jakékoli možnosti náhrady. Lidé je mohli v určených lhůtách ukládat na bankovní účty nebo měnit podle pravidel a limitů. Právě tato okolnost je pro pochopení experimentu zásadní.
Stát neoznámil prosté zničení úspor, ale vynutil rychlý přechod velkého objemu hotovosti přes bankovní systém. Pro obyvatele, kteří neměli snadný přístup k bankám nebo potřebovali každý den nakupovat a platit zaměstnancům, však rozdíl mezi teoretickou možností výměny a skutečnou dostupností peněz nebyl malý.
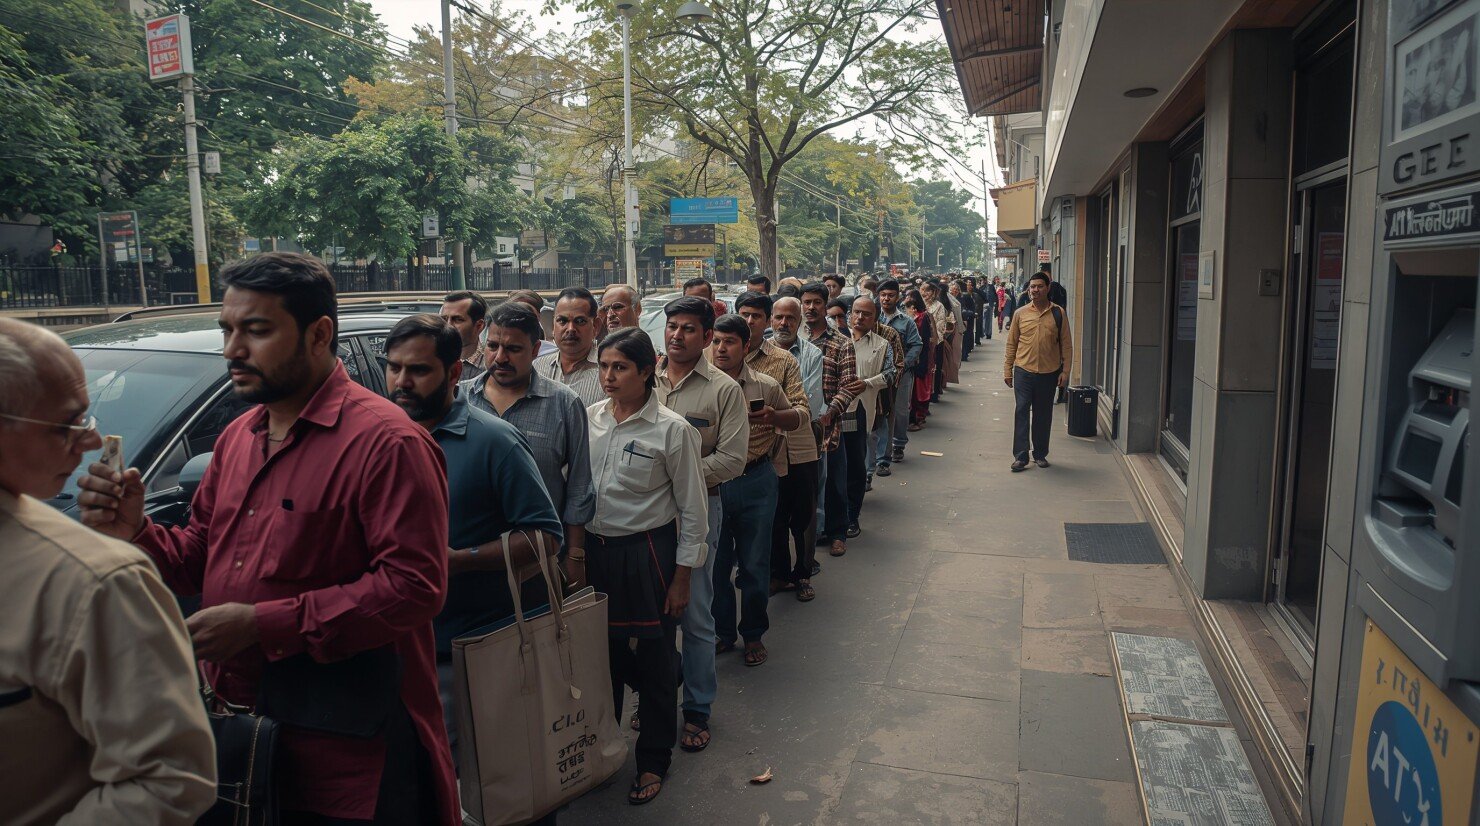
Následující dny přinesly dlouhé fronty u bank, omezení výběrů a nutnost přizpůsobovat bankomaty novým bankovkám. Malí obchodníci, řemeslníci, zemědělci i lidé závislí na denní mzdě čelili nejistotě. Najednou nezáleželo jen na tom, zda peníze máte, ale také na tom, zda je dokážete proměnit v platidlo, které druhá strana přijme.
 Indický premiér Naréndra Módí, FOTO WIKIMEDIA COMMONS CC BY 3.0
Co chtěla vláda vyřešit
Vláda opatření obhajovala zejména bojem proti neohlášeným příjmům, korupci, padělaným bankovkám a financování nelegálních aktivit. Logika měla zpočátku intuitivní přitažlivost. Pokud někdo doma ukrývá velké množství nezdaněných bankovek, bude je muset buď ztratit, nebo se je pokusit vložit do banky, kde může vzniknout stopa pro finanční správu. Současně mělo dojít k omezení oběhu falzifikátů a podpoře bezhotovostních plateb.
Jenže tato strategie vycházela z několika předpokladů. Neohlášený majetek nemusí být uložen v hotovosti; může mít podobu nemovitostí, zlata, obchodních podílů nebo prostředků v zahraničí.
A člověk, který používá hotovost, nemusí být účastníkem nelegální ekonomiky. V indickém prostředí byly hotovostní transakce běžnou součástí legálního obchodování, zejména v menších firmách a na venkově.
Také padělání představovalo konkrétní problém, nikoli však automatický důkaz, že vyřazení většiny hodnoty bankovek z oběhu musí být nejúčinnějším řešením. Nové bankovky mohou být postupem času rovněž padělány a náklady na výměnu celé hotovostní zásoby jsou vysoké. Proto bylo od začátku důležité sledovat nejen očekávaný přínos, ale i dopady na ekonomickou aktivitu.
Peníze se vrátily. Co to vlastně znamenalo?
Jedním z nejcitovanějších výsledků demonetizace se stalo zjištění indické centrální banky, že se do bankovního systému vrátila téměř celá hodnota stažených bankovek. Často se uvádí podíl přibližně 99,3 procenta. To výrazně oslabilo představu, že velká část tajně držené hotovosti prostě propadne a stát tím získá mimořádný jednorázový výnos.
Samotný vysoký podíl vrácených peněz však ještě automaticky neprokazuje, že opatření nepomohlo zjistit žádné nezákonné příjmy. Když jsou bankovky vloženy na účet, mohou vzniknout informace důležité pro daňovou kontrolu.
Vláda také později upozorňovala na růst některých daňových ukazatelů a rozšíření finanční evidence. Problém je v tom, že změna ukazatele po reformě ještě sama o sobě nedokazuje, že ji způsobila právě reforma.
Ekonomové proto zkoumají různá data a snaží se oddělit důsledky demonetizace od dalších změn. Indie se v té době rychle proměňovala: rostlo využívání digitálních plateb, měnilo se finanční prostředí a probíhaly další politické a daňové reformy. Není tedy dostatečné ukázat graf, na kterém po roce 2016 něco vzrostlo, a připsat celý rozdíl jedinému vládnímu projevu.
Vysoká cena za rychlou změnu
Studie ekonoma Amartyi Lahiriho publikovaná v roce 2020 v časopise Journal of Economic Perspectives hodnotila dostupné důkazy z prvních tří let po demonetizaci. Dospěla k závěru, že opatření mělo jen omezený úspěch při plnění deklarovaných cílů, zatímco některé ekonomické náklady byly významné. Regionální a sektorová data ukazovala poklesy zaměstnanosti a produkce, byť část negativních dopadů byla dočasná.
Zranitelné byly především činnosti závislé na rychlém oběhu bankovek. Představme si malou dílnu, která každý večer vyplácí pomocníky z denních příjmů. Její účetní výsledek může být v pořádku, ale pokud zákazníci nemají použitelnou hotovost, peníze do dílny nepřijdou. Podnikatel pak nemusí mít z čeho zaplatit práci, dopravu ani materiál. Stejný problém se může řetězit mezi dodavateli a odběrateli.
Digitální platby a bankovní převody mohly část potíží omezit, ale ne každý obchodník měl vhodné zařízení, připojení a zákazníky schopné zaplatit jinak než hotově. V zemi o velikosti Indie tak stejné opatření dopadalo velmi rozdílně na velké městské firmy a na lidi v oblastech se slabší finanční infrastrukturou.
Urychlila reforma digitální peníze?
Po roce 2016 začalo v Indii výrazně růst používání některých digitálních platebních systémů. Část tohoto vývoje mohla demonetizace urychlit, protože dočasný nedostatek hotovosti přinutil lidi hledat jiné možnosti. Nebylo by však přesné tvrdit, že indické digitální platby vznikly až kvůli listopadovému zákroku. Jejich infrastruktura se budovala již dříve a rozvoj podporovaly také chytré telefony, levnější internetové připojení, bankovní účty a další kroky státu i soukromých firem.
Tento rozdíl je klíčový při hodnocení státních experimentů. Pokud vláda způsobí krátkodobou bolest a následně se objeví dlouhodobý technologický trend, musíme posoudit, zda byl trend výsledkem bolestivého opatření, nebo by se rozvíjel i bez něj. Studie může odhadovat souvislosti, ale jednoduchý příběh o „nutném utrpení pro digitální budoucnost“ by předbíhal důkazy.
Stejně opatrně je třeba chápat tvrzení, že demonetizace definitivně porazila korupci. Přesun transakcí do bankovního systému může vytvářet nové kontrolní možnosti, ale nelegální ekonomické praktiky se mohou přizpůsobovat a měnit podobu. Pro jejich omezení jsou důležité také instituce, vymahatelnost pravidel a důvěra veřejnosti.
Experiment, který ukázal, co vlastně znamená hotovost
O deset let později zůstává indická demonetizace mimořádným příkladem rozhodnutí, při němž politická autorita velmi rychle změnila pravidla pro používání peněz. Z pohledu státu mohl být každý bankovní vklad užitečným zdrojem informací. Z pohledu člověka stojícího celé hodiny před bankou však šlo o něco mnohem základnějšího: zda si bude moci koupit potraviny a zaplatit práci.
Nejsilnější poučení nespočívá v jednoduchém verdiktu, že bezhotovostní platby jsou dobré nebo špatné. Spočívá v tom, že finanční systém není jen soubor bankovek a statistik. Je to infrastruktura každodenního života. Pokud z ní během jedné noci odstraníme většinu používaných prostředků, následky se projeví dávno předtím, než ekonomové stačí zpracovat první tabulky.
A právě skutečný rozdíl mezi deklarovaným cílem a pozorovanými dopady činí z listopadu 2016 jeden z nejpozoruhodnějších peněžních experimentů moderní historie.
MOHLO BY SE VÁM TAKÉ LÍBIT


Zdroje: Kód Enigma [1], Amartya Lahiri – The Great Indian Demonetization, Journal of Economic Perspectives, DOI 10.1257/jep.34.1.55 [2], Reserve Bank of India – Withdrawal of Legal Tender Character of Old Banknotes, FAQ [3], Government of India, Ministry of Finance – Demonetisation and Its Effect on Indian Economy, 2023 [4], Reserve Bank of India – Macroeconomic Impact of Demonetisation: A Preliminary Assessment, 2017 [5], img ai generated


