Všichni chtěli vydělat na růstu
Ve dvacátých letech dvacátého století rostly ceny amerických akcií a investování získávalo mimořádnou popularitu. Prosperita automobilového průmyslu, elektrifikace a nových spotřebních výrobků vytvářela dojem, že ekonomika vstoupila do trvale úspěšného období. Mnozí lidé přitom nevkládali do nákupu akcií jen vlastní úspory.
Obchodování na úvěr umožňovalo koupit cenné papíry za vypůjčené peníze. Pokud cena rostla, výnosy mohly být působivé. Jestliže však trh začal klesat, věřitelé požadovali další zajištění nebo prodej pozic. A právě nucené prodeje dokázaly pád dále urychlovat.
Dva dny, které si lidé pamatují
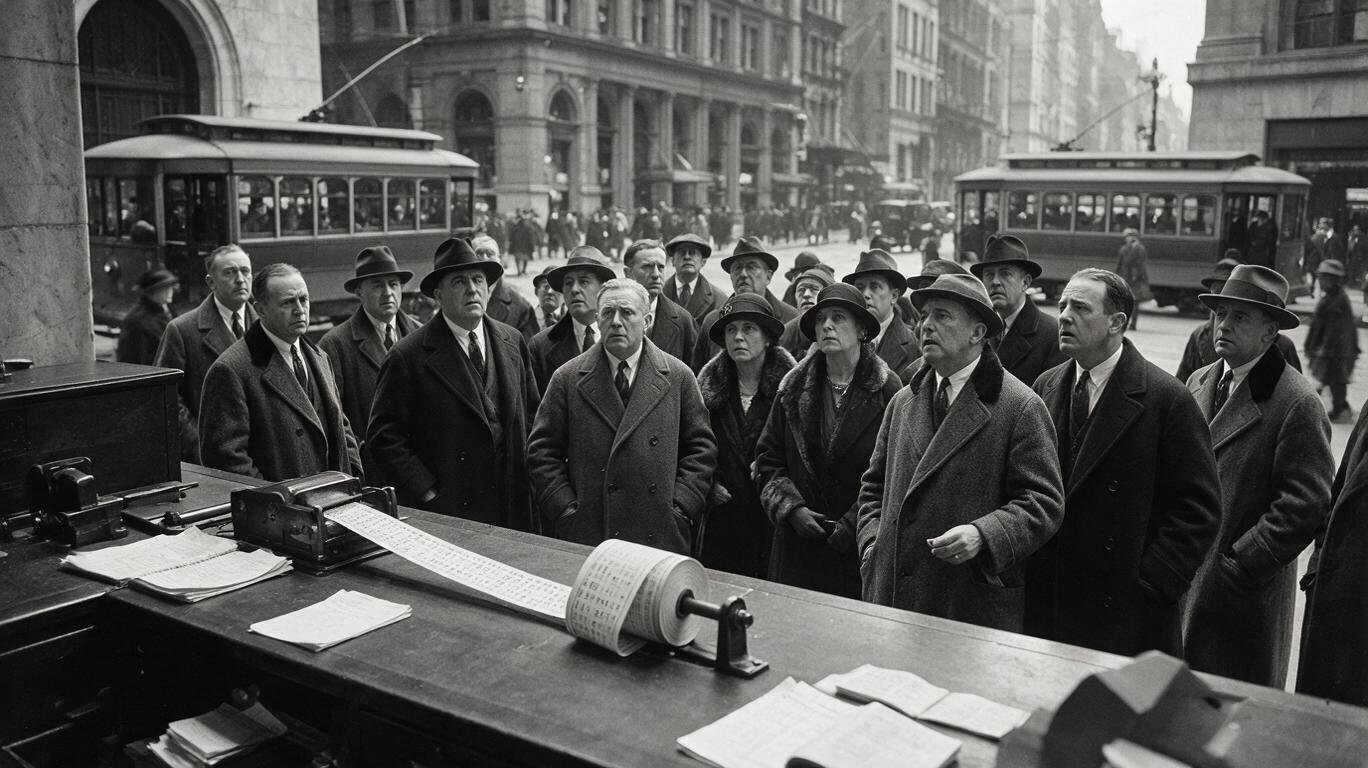
Napětí na Wall Street eskalovalo v říjnu 1929. Po předchozích výprodejích přišlo černé pondělí 28. října, kdy index Dow Jones klesl přibližně o třináct procent. Následující den, černé úterý, ztratil téměř dalších dvanáct procent. Na burze se obchodovalo v objemu přes šestnáct milionů akcií, což bylo tehdy mimořádné číslo.
Technika sledování obchodů nestíhala. Informace o cenách se tiskly na úzké papírové pásky a dorážely se zpožděním. Investor tak mohl sledovat údaj, který už neodpovídal skutečné situaci. Nejistota ještě prohlubovala paniku a omezené informace podporovaly impulsivní rozhodování.
Proč krach neznamenal automaticky depresi
Burzovní propad se stal ikonou velké hospodářské krize, ale ekonomický rozvrat nevznikl v jediné hodině. Svou roli hrály slabiny bankovního systému, zadlužení, klesající výdaje a investice, mezinárodní vztahy i pozdější chyby hospodářské politiky. V následujících letech zkrachovaly tisíce bank a nezaměstnanost ve Spojených státech prudce vzrostla.
Časová posloupnost je důležitá: panika na trhu byla závažným šokem, ale délku a hloubku deprese pomáhaly určovat i další mechanismy. Proto historici a ekonomové nepovažují jednoduché vysvětlení „akcie spadly, a tak vznikla krize“ za dostatečné.
Psychologie davu a role pravidel
Příběh černého úterý připomíná, že trhy nejsou jen souborem čísel. Jsou také sítí vzájemných očekávání. Když každý začne věřit, že ostatní budou prodávat, může sám prodej přispět k naplnění této předpovědi.
Od roku 1929 se finanční regulace, zveřejňování informací a technické mechanismy obchodování výrazně změnily. Riziko spekulativních bublin ale nezmizelo. Právě proto se k černému úterý vracíme: ne jako k důkazu, že se historie vždy opakuje stejně, nýbrž jako k učebnicovému příkladu toho, co dokáže kombinace dluhu a ztráty důvěry.
MOHLO BY SE VÁM TAKÉ LÍBIT
Zdroje: Kód Enigma [1], Federal Reserve History – Stock Market Crash of 1929 [2], PBS American Experience – A Selected Wall Street Chronology [3], img ai generated